Meses sin intereses: ¿le conviene a tu clínica?
Ofrecer meses sin intereses puede cerrar más tratamientos, pero la comisión sale de tu margen. Aprende a calcular cuánto te cuesta, qué plazos ofrecer y cuándo mejor usar un plan de pagos propio.
La pregunta detrás de los meses sin intereses en clínica dental
Ofrecer meses sin intereses en clínica dental suena a ganar-ganar: el paciente paga en partes y tú cobras de inmediato. Pero esa comodidad tiene precio, y lo pagas tú. Antes de poner un letrero en tu recepción, conviene saber cuánto te cuesta y en qué casos vale la pena.

Cómo funcionan en realidad
Cuando un paciente paga a meses sin intereses con tarjeta de crédito, el banco le presta el dinero sin cargarle intereses, y a ti te cobra una comisión más alta que la de un pago normal, que depende del plazo. Tú recibes el dinero de una vez (menos la comisión), y el paciente lo paga en mensualidades a su banco.
Dato clave: los porcentajes los define tu banco o tu proveedor de terminal. No hay una cifra universal; pídela por escrito para cada plazo, y pregunta si ya incluye IVA.
Cuánto te cuesta: un ejemplo
Supongamos, solo para el ejemplo, que tu terminal cobra 3.5 % en pago normal y 7 % en 6 meses sin intereses. Un tratamiento de $12,000:
| Forma de pago | Comisión | Lo que recibes |
|---|---|---|
| Contado con tarjeta | 3.5 % = $420 | $11,580 |
| 6 meses sin intereses | 7 % = $840 | $11,160 |
| Transferencia | $0 | $12,000 |
Esos $840 equivalen, en este ejemplo, a casi una limpieza y una consulta completas. Si tu margen en ese tratamiento es de 35 %, la comisión se come una parte importante de tu ganancia. Revisa más en comisiones de la terminal de pago.
Cuándo sí conviene ofrecerlos
- Tratamientos de alto valor (ortodoncia, implantes, rehabilitaciones), donde el pago en partes decide la venta.
- Cuando tu margen alcanza a absorber la comisión sin volverse ruinoso.
- Si con ellos cierras tratamientos que de otra forma no aceptarían.
- Como opción limitada, por ejemplo hasta 6 meses, y no como lo primero que ofreces.
Cuándo no conviene
- Servicios de bajo margen: limpiezas y consultas donde la comisión borra la utilidad.
- Plazos largos (12, 18 o 24 meses) con comisiones altas.
- Si tu problema es de flujo de efectivo, y el dinero que recibes ya viene recortado.
- Si tus pacientes pagarían de contado y solo piden meses porque los ofreces.

Alternativas para ofrecer facilidades sin perder margen
- Plan de pagos propio: anticipo más mensualidades, sin intermediario. Requiere seguimiento, pero no paga comisión. Consiste en acordar con el paciente anticipo y mensualidades directas con tu clínica.
- Financiamiento externo: algunas financieras atienden pacientes y te pagan a ti. Compara condiciones en financiamiento dental para pacientes en México.
- Descuento por pago de contado o por transferencia: incentiva lo que te cuesta menos.
- Pago por etapas: cobra cada fase antes de iniciarla.
Cómo comunicarlo sin regalar tu margen
Si decides ofrecer meses sin intereses, hazlo con reglas claras, no como una promesa abierta:
- Pon un monto mínimo. Por ejemplo, solo en tratamientos de $3,000 o más, para que la comisión no se coma los servicios baratos.
- Limita los plazos. Dos opciones bastan: una corta y una media.
- Avísalo en el presupuesto, no al momento de pagar. Así el paciente decide con información y tú no improvisas en el mostrador.
- Capacita a recepción para que sepa responder si el paciente pregunta por un plazo que no ofreces.
También revisa con tu banco si los meses sin intereses aplican a todas las tarjetas o solo a algunas, porque puede haber diferencias entre emisores y tipos de tarjeta, y conviene que tu equipo lo sepa antes de prometer.
Un ejemplo de política sencilla
| Monto del tratamiento | Opciones de pago |
|---|---|
| Menos de $3,000 | Contado: efectivo, transferencia o tarjeta |
| De $3,000 a $10,000 | Contado o hasta 3 meses sin intereses |
| Más de $10,000 | Contado, 3 o 6 meses sin intereses, o plan de pagos propio |
Una política así es fácil de explicar y protege tu utilidad donde más lo necesita.
Recuerda que la decisión no es eterna. Puedes activar los meses sin intereses en una temporada floja, como enero o las semanas previas a vacaciones, y retirarlos cuando la agenda se llene. Lo importante es que sea una decisión tuya, con números, y no una costumbre que nadie recuerda por qué empezó.
Cómo decidir en 10 minutos
- Pide a tu proveedor la tabla de comisiones por plazo.
- Calcula tu margen por tratamiento.
- Decide en qué tratamientos la comisión cabe en ese margen.
- Ofrece máximo dos plazos, con un letrero claro.
- Revisa cada trimestre cuántos pacientes los usaron y cuánto pagaste en comisiones.
Este análisis exige ver tu caja por forma de pago. Con un software dental DaleControl registras cada cobro en caja, con corte diario, y ves cuánto entró por tarjeta, transferencia o efectivo; así sabes cuánto te cuestan realmente los meses sin intereses.
Cómo te ayuda DaleControl
DaleControl registra cada cobro por forma de pago, con caja, corte diario y timbrado CFDI 4.0, ligado al paciente y su tratamiento. Con esa información decides qué plazos valen la pena y cuáles no. La agenda con recordatorios por WhatsApp y el portal del paciente mantienen el seguimiento ordenado. Es un software dental con servidores en México, migración gratis desde Excel, garantía de 30 días y sin permanencia, y permite que tu contador y tú revisen cada mes cuánto se cobró por cada medio.
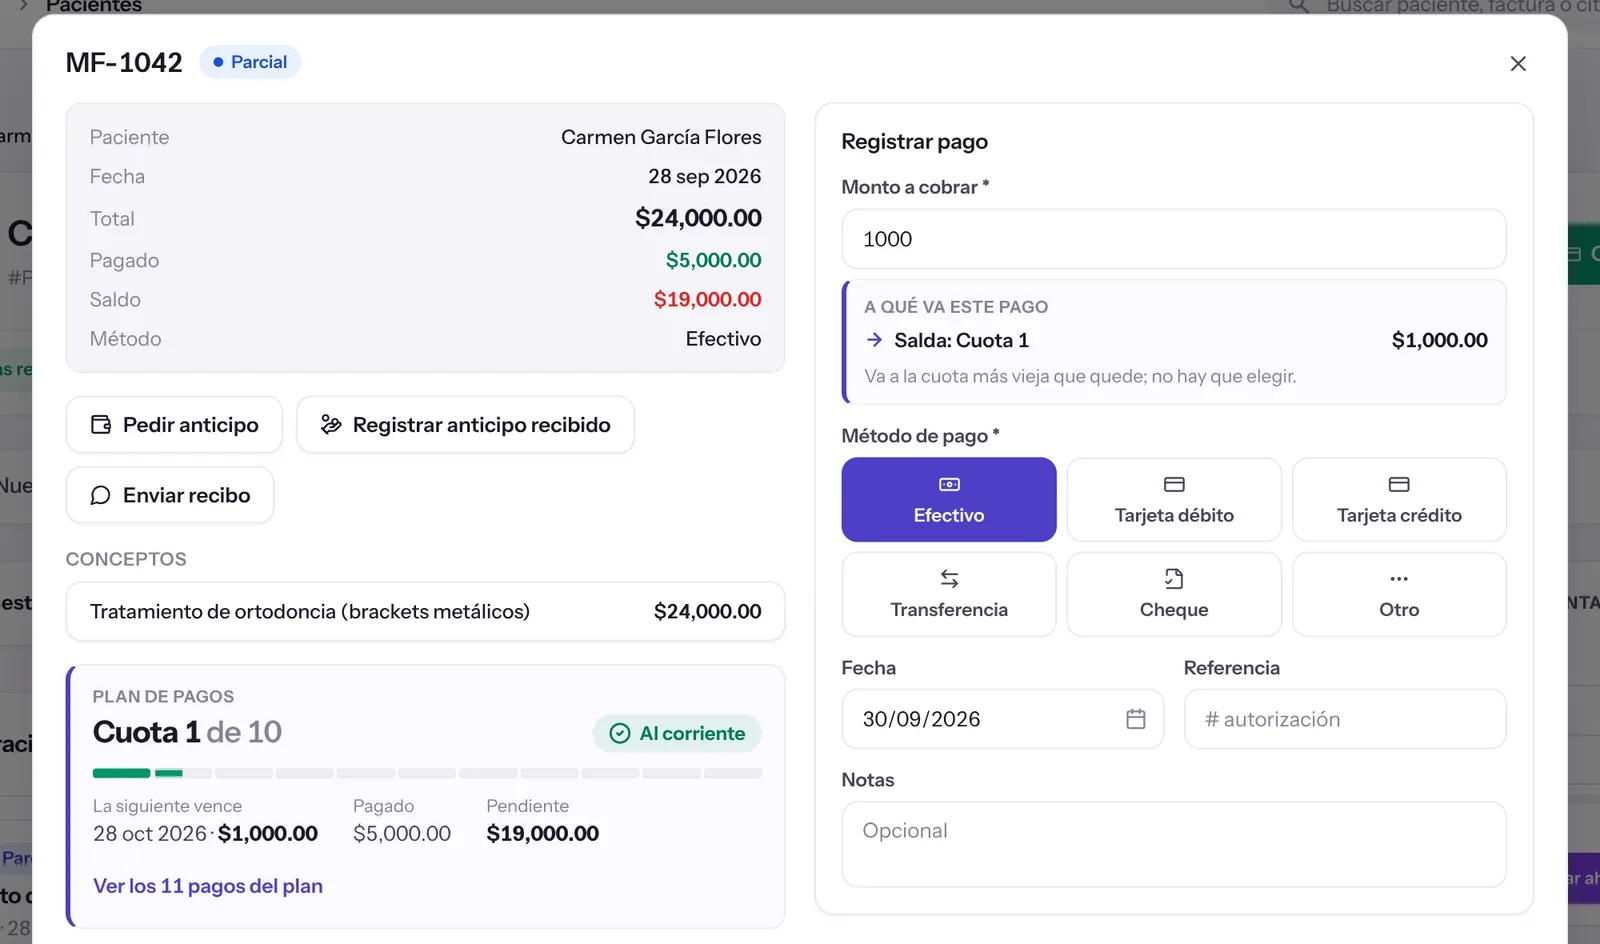 Así se ve en DaleControl: cobrar eligiendo el método de pago, y el sistema sabe a qué cuota se aplica.
Preguntas frecuentes
¿Quién paga el costo de los meses sin intereses?
¿Cuántos meses conviene ofrecer?
¿Cómo sé la comisión exacta?
¿Puedo subir el precio para cubrir la comisión?
Artículos relacionados
Terminal de pago para consultorio dental: comisiones 2026
Cómo elegir una terminal de pago para tu consultorio dental sin pagar de más: comisiones, meses sin intereses, plazos de depósito y conciliación.
Pacientes y marketingFinanciamiento dental: opciones para ofrecer a tus pacientes en México
Las principales opciones de financiamiento dental que puedes ofrecer en tu clínica en México, desde el pago por fases hasta el crédito interno bien estructurado y documentado.
Finanzas y facturaciónPlanes de pago para pacientes: cómo ofrecerlos sin poner en riesgo tu clínica
Ofrecer planes de pago a tus pacientes puede ayudarte a cerrar más tratamientos, pero sin enganche, plazos claros y todo por escrito, el riesgo de impago recae completo sobre tu clínica.